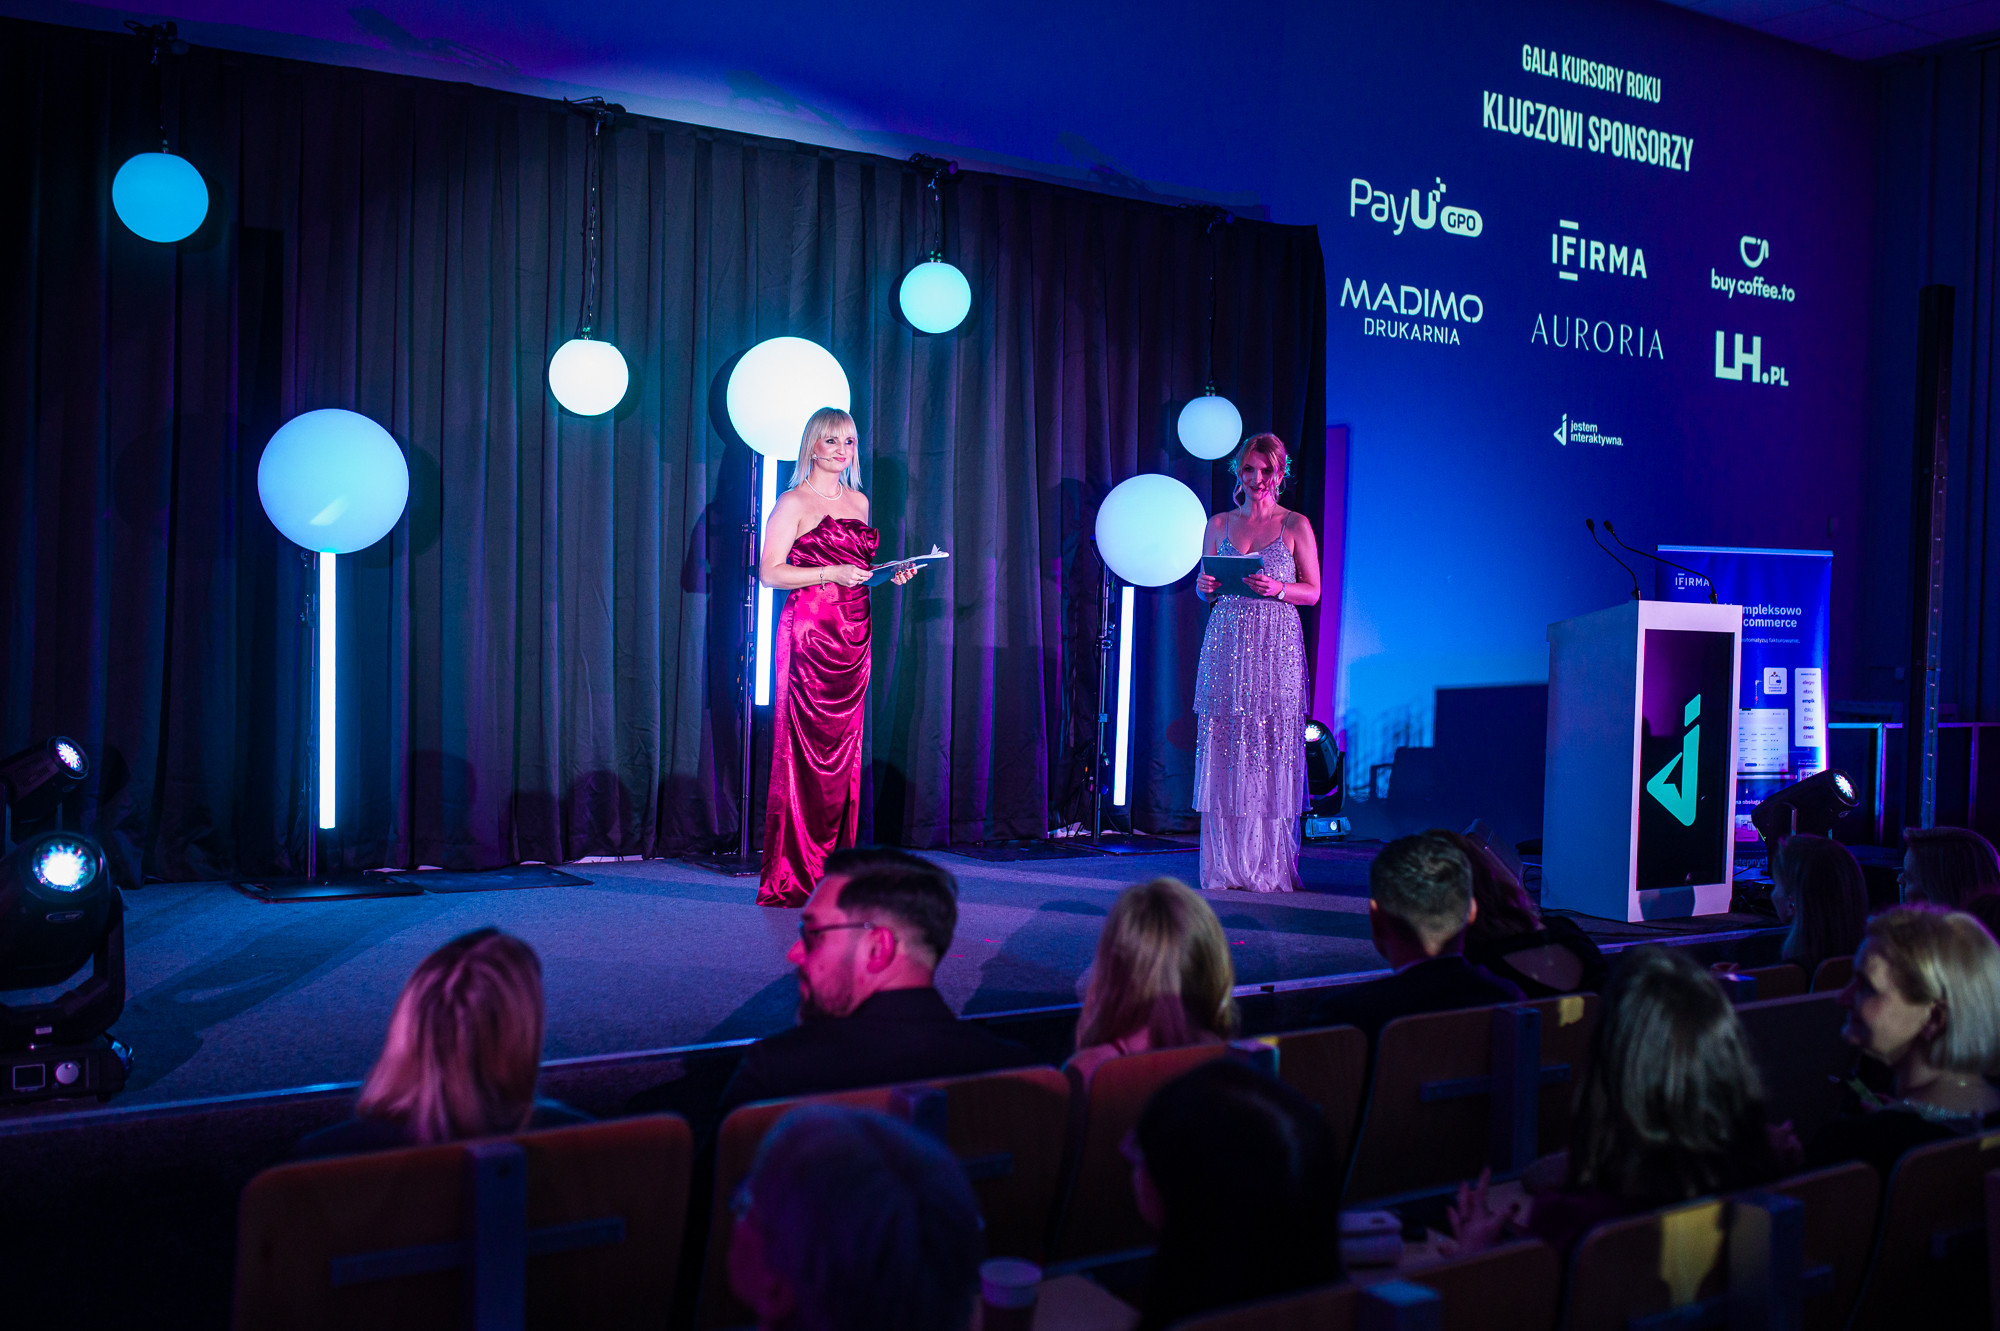
Od rana, 8 grudnia, w dwóch salach uczelni Collegium Da Vinci w Poznaniu panowała intensywna, inspir…
portal dla kobiet świadomych
portal dla kobiet świadomych
Gdzie tracisz pieniądze przez nieszczelny system?
Każdy biznes funkcjonuje zgodnie z określonym systemem. W biznesach usługowych oraz w większości firm produkcyjnych takim systemem jest proces O2C (Order to Cash).Na tym procesie opierają się korporacje, spółki oraz małe JDG. Te ostatnie mogą i powinny, choć praktyka pokazuje, że nie zawsze tak się dzieje.
Jeśli ten system jest zbudowany poprawnie, jest uszczelniony odpowiednimi procedurami i prowadzony zgodnie z kilkoma prostymi zasadami, wspiera działanie firmy. Co jednak dzieje się, kiedy jakiś element tego systemu nie funkcjonuje tak, jak powinien, lub po prostu go nie ma?
W tym artykule pokażę Ci, jakie elementy powinien zawierać sprawny system wspierający rozwój biznesu, jak rozpoznać jego brak lub luki w nim występujące oraz co zrobić, kiedy już postawimy diagnozę i zdecydujemy, że chcemy ten system uszczelnić.
Najlepiej zacząć przyglądać się temu tematowi od uporządkowania kilku podstawowych pojęć.
Cash flow
Zacznijmy od cash flow. Czy wiesz, że aż 45% przedsiębiorców w ogóle nie zwraca uwagi na to pojęcie i związany z nim obszar zarządzania biznesem, czyli nie ma wprowadzonej metody analizowania i planowania cash flow? A jednocześnie aż 87% deklaruje, że kontrahenci regularnie spóźniają się z opłacaniem ich faktur. To pierwszy ważny obszar, który warto szczegółowo analizować, jeśli chcesz zrozumieć, gdzie tracisz pieniądze przez nieszczelny system.
Proces O2C
Po drugie, proces O2C. Tak, wiem, to może brzmieć troszkę korporacyjnie i nieprzyjaźnie, ale wystarczy przetłumaczyć sobie to pojęcie na prosty język i nazwać ten proces na przykład tak: “od oferty do faktury”. Teraz już dokładnie wiesz, o co chodzi, a jednocześnie masz zdefiniowany drugi obszar, przez który potencjalnie uciekają Twoje pieniądze.
Windykacja
Po trzecie, windykacja. Ale nie, nie myśl od razu, że chcę, żebyś wysyłała komornika do Twoich klientów. To niezrozumienie procesu windykacji jest kolejnym, bardzo częstym powodem, dla którego przedsiębiorcy tracą pieniądze. Tutaj system nie tyle jest nieszczelny, co po prostu go nie ma.
Zabezpiecz swoje finanse
Za chwilę pokażę Ci, jak te 3 elementy łączą się ze sobą, tworząc filary stabilnego cash flow. Ale zanim przejdziemy do tej części, chciałabym przeprowadzić Cię przez podstawy, abyśmy na pewno dobrze zrozumiały ten temat.
Jak poprawić cash flow w firmie? Każdy biznes w uproszczeniu realizuje model O2C. To znaczy, że jeśli prowadzisz biznes usługowy, a także niektóre biznesy oparte o produkty fizyczne, to początkiem Twojej działalności jest oferta. Przygotowujesz swoją ofertę, aby poinformować potencjalnego klienta, zainteresowanego współpracą z Tobą, o tym, co konkretnie oferujesz, jaki jest zakres Twojej usługi, termin wykonania, forma rozliczenia itp. I tu powinien pojawić się duży wykrzyknik. W tym miejscu powinnaś także zadbać o szczegółową wycenę, w ślad za którą idzie umowa i faktura. A w umowie zawierasz takie elementy, jak: termin płatności, informacja o stosowanych przez Ciebie sekwencjach (mailowych, telefonicznych itp.), monitujących płatność, ewentualnych konsekwencjach braku płatności lub opóźnienia w płatności. I nie, to nie jest straszenie czy “bycie nieuprzejmą”. To zabezpieczenie swoich finansów.
Zachowaj płynność finansową
Ważne, abyś zrozumiała, że temat cash flow nie zaczyna się na etapie płatności – to zdecydowanie za późno, aby się tym tematem zainteresować. Być może przez chwilę poczujesz, że sprawa się nieco skomplikowała, ale muszę dodać tu ważną kwestię. Otóż cash flow nie jest tożsame z płynnością finansową. To pojęcia powiązane, ale nie oznaczają tego samego. Wynik finansowy Twojej firmy może być dodatni, a jednak nie będziesz miała zachowanej płynności, bo cash flow będzie negatywny.
Co to oznacza w praktyce? Na przykład, że masz wynik finansowy na poziomie 10 tys. zł na plusie zamykając miesiąc. Jednak koszty, czy też wydatki, które masz zaplanowane (lub nie) na kolejny miesiąc przewyższają Twój cash flow, czyli to, co aktualnie teraz masz na koncie. I w sytuacji nagłego wydatku cash flow staje się negatywny (czyli wydałaś więcej, niż masz) i tracisz płynność do czasu wyrównania tego braku. A należności i tak musisz uregulować. Czyli sięgasz po środki zgromadzone w poduszce finansowej lub opłacasz ZUS z karty kredytowej…
I teraz przechodzimy do tematu windykacji, która, jak wspomniałam, to znacznie więcej niż samo odzyskiwanie należności, przynajmniej na tym etapie. To, czym chcę Cię zainteresować, to jak wykorzystać płatności klientów do mądrego zarządzania swoim cash flow, a w konsekwencji – płynnością finansową. I tak, to także jest windykacja.
Trzy filary stabilnego cash flow
Znasz już 3 filary stabilnego cash flow. W moim systemie nazywam je “metodą 3P”, żeby łatwiej było je zapamiętać. To Proces, Płatności i Planowanie.
Uszczelnianie biznesu warto zacząć od analizy tego, co już masz w obszarze każdego z tych 3 P – i tam, gdzie czegoś brakuje lub coś nie działa tak, jak powinno, to znak dla Ciebie, że tędy tracisz pieniądze, przez nieszczelny system.
P jak Proces
Przyjrzyj się, np. takim elementom, jak:
Jakie masz ustalone terminy płatności i czy są one korzystne dla Ciebie (np. czy zapewniają Ci środki na spłaty Twoich należności, typu podatki, raty za sprzęt, wynajem lokalu, wypłaty dla pracowników itp.)?
Czy masz opisane w umowie i czy stosujesz konsekwentnie zasady dotyczące działania w przypadku opóźnienia w płatności lub braku płatności od kontrahenta?
Czy wysyłasz informacje o zbliżającym się terminie zapłaty i wiadomości po upływie tego terminu (najlepiej zautomatyzowane!)?
P jak Płatności
Przyjrzyj się, np. takim elementom, jak:
Czy oferujesz zróżnicowane metody płatności tak, aby klient miał jak najprostszą drogę do zapłacenia Ci w terminie?
Czy wystawiasz faktury tak wcześnie, jak to możliwe? (np. po częściowym wykonaniu prac lub wystawiasz proformy)?
Czy korzystasz z faktoringu (jeśli dotyczy)?
P jak Planowanie
Zastanawiasz się, jak poprawić cash flow w firmie? Tu zasadnicze pytanie brzmi: czy używasz jakiegoś narzędzia do planowania cash flow? Do pewnego stopnia może to być plik w Excelu, o ile wiesz, co i po co w nim śledzisz. Idealnie narzędzie takie byłoby choć częściowo zautomatyzowane, a przede wszystkim – zintegrowane z pozostałymi elementami tego systemu.
Żeby zagwarantować sobie szczelność systemu i uniknąć tracenia pieniędzy, narzędzie, którego używasz do analizy i planowania cash flow musi logicznie wynikać z poprzednich dwóch P – odzwierciedlać Twój proces i wspierać Twoje płatności.
Wiesz co masz robić, zacznij działać!
Myślę, że w tej chwili widzisz już, gdzie potencjalnie możesz tracić pieniądze w swoim systemie. I dlaczego to ważne, aby ustawić go poprawnie, bo przekłada się to na faktyczne zarabianie więcej. Niezależnie od tego, czy mówimy o 5 tys., 10 tys. czy 100 tys. miesięcznie, bez systemu, który wspiera Twoje finanse łatwo tracić pieniądze i nawet nie wiedzieć gdzie i dlaczego tak się dzieje.
Dlatego zachęcam Cię, zacznij działać. Wykonaj audyt tego, co masz w swoim systemie. Zadaj sobie pytania o to, jak zarządzasz ryzykiem kredytowym, czy Twój cash flow jest optymalny i czy spokojnie możesz wspierać rozwój i skalowanie swojego biznesu dzięki płynności finansowej, która pozwoli Ci np. wziąć korzystny kredyt na zakup nowego sprzętu.
Autorka: Magda Szybiak – prowadzę firmę MNS Business, jestem online business managerką, czyli kompleksowo zarządzam projektami i firmami działającymi online. Organizuję, buduję i optymalizuję biznesy klientów, od ich obecności w social mediach i w Internecie, po wsparcie w tworzeniu i sprzedaży produktów cyfrowych (kursy, warsztaty, ebooki). Ustawiam procesy pod skalowanie i automatyzację, a także optymalizację cash flow poprzez wprowadzenie lub usprawnienie procedur windykacyjnych.
Zarządzając metodą 360° pomagam moim klientom osiągać ich cele biznesowe i realizować wizje: zwiększać przychody, pomagać większej liczbie klientów oraz podejmować lepsze decyzje biznesowe i unikać ryzyka. Tworzę kampanie sprzedażowe, buduję lejki i wyposażam klientów w niezbędne narzędzia marketingowe, dopasowane do ich potrzeb, by skalowali swoją obecność w sieci i budowali pozycję eksperta w swojej branży. Na moje doświadczenie zawodowe składa się:
+ 7 lat w sektorze budżetowym (edukacja),
+ 6 lat w korporacjach (stanowiska kierownicze w zespołach finansowych)
+ 2 lata we współpracach B2B ze spółkami i JDG (w tym ponadroczny kontrakt na usługi windykacyjne w polskiej spółce z branży energetycznej)
Stworzyłam autorski proces, oparty o standardy korporacyjne, dostosowany do wymagań MŚP i polskich warunków. Opiera się on na edukacji i działaniach proaktywnych, a nie “gaszeniu pożarów”, kierowaniu drobnych spraw do kancelarii prawnych lub e-sądu. Skutecznie wdrażam go w biznesach moich klientów, pomagając im w stabilizacji cash flow.